VALUATION · 1024.HK
快手-W:五种口径的估值
现价 26.80 HKD。市场按 0.41x EV/Sales、6.7x P/E、1.27x P/B 定价——这是资产式的估值,但公司的资产负债表不是地产。
估值快照
| 市值(RMB) | 104.4 十亿 | 净现金(含流动金融资产,8 折) | 44.5 十亿 |
| 企业价值 EV | 59.9 十亿 | EV / Sales | 0.41x |
| EV / EBITDA | 2.40x | P / E(TTM) | 6.66x |
| P / B | 1.27x | 反向 DCF 隐含永续增长 | -4.9% |
TTM 收入 144.4 十亿、EBIT 18.4、净利 15.8、经营现金流 24.0(RMB)。
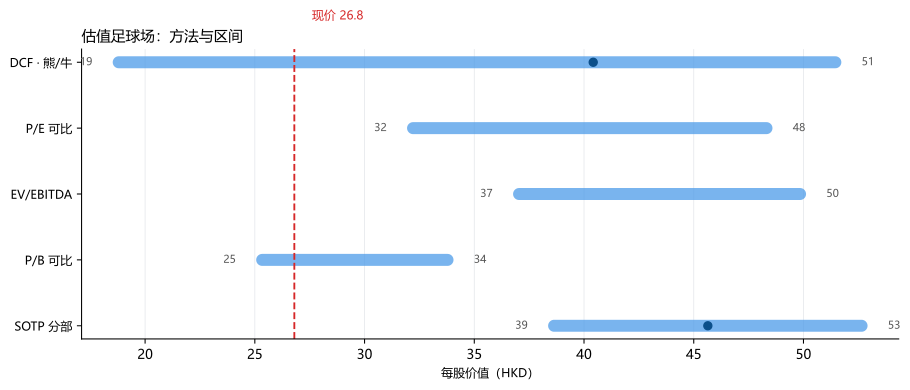
估值足球场
情景 DCF
| 情景 | EV | 每股(HKD) | 相对现价 |
|---|---|---|---|
| 熊市 | 28.7 | 18.8 | -30% |
| 基准 | 112.9 | 40.4 | +51% |
| 牛市 | 155.9 | 51.5 | +92% |
可比与分部
| P/E 可比 | 32.2 – 48.3 |
| EV/EBITDA | 37.0 – 49.8 |
| P/B 可比 | 25.3 – 33.8 |
| SOTP 分部 | 38.6 – 52.6 |
单位:HKD/股。P/E 采用 8–12x(同业正倍数为 13–23x,但对 2% 增速打折)。
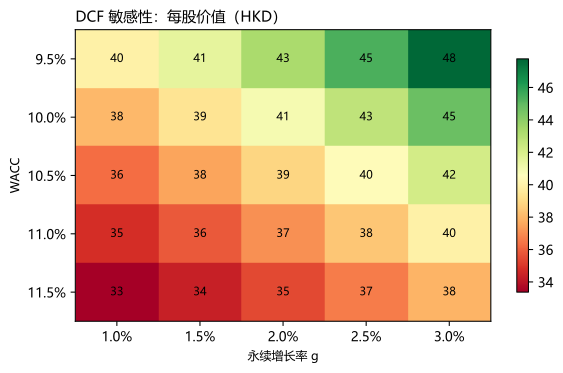
DCF 敏感性
核心结论
基准 DCF 40.4 HKD、熊市 18.8、牛市 51.5。现价 26.8 落在熊市与 P/B 下沿之间——市场在为“资本开支不回落的永久低增长”定价。
估值的胜负手不在收入,而在资本开支正常化:固定资产 18 个月从 148 亿增至 341 亿,2026H1 经营现金流仅 90 亿、净利同比 −32%。若 capex 维持 16–18% 的收入占比,FCF 持续为负,DCF 就失去意义;若回到 8%,基准值才成立。
口径:财报为 2026-06-30 中报,TTM = 2025FY + 2026H1 − 2025H1;净现金对流动金融资产打 8 折;增速、利润率、capex 路径、WACC、永续增长为显式假设。